
Steuerfreibeträge im Erbrecht
Abhängig sind die Freibeträge vom Verwandtschaftsgrad zum Schenker bzw. Erblasser. Den höchsten persönlichen Steuerfreibetrag in Höhe von 500.000,00 EUR haben Ehegatten und eingetragene Lebenspartner. Kinder, Stief- und Adoptivkinder haben einen persönlichen Freibetrag von 400.000,00 EUR. Enkeln steht immerhin noch ein Freibetrag in Höhe von 200.000,00 EUR zu. Urenkel und Eltern, die von ihren Kindern erben, haben einen Freibetrag in Höhe von 100.000,00 EUR. Alle übrigen Erben haben einen Freibetrag in Höhe von 20.000,00 EUR. Die genannten persönlichen Freibeträge entstehen alle zehn Jahre neu. Zusätzlich kennt das Gesetz unter bestimmten Voraussetzungen sog. Versorgungsfreibeträge für den Ehegatten/Lebenspartner bzw. die Kinder. Die Freibeträge sind in den §§ 16 und 17 ErbStG geregelt.
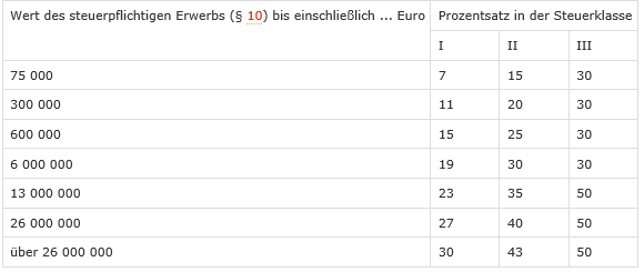
Sämtliches Vermögen welches über die beschriebenen Freibeträge hinausgeht, ist zu versteuern. Dabei unterscheidet das ErbStG verschiedene Steuerklassen, § 15 ErbStG. Abhängig ist die Höhe der Steuer zudem von der Höhe des steuerpflichtigen Erwerbs.
Beispiel:
Die Großmutter vererbt ihrem Enkel 220.000,00 EUR. Enkel haben einen Freibetrag in Höhe von 200.000,00 EUR. Es erfolgt also eine Besteuerung von 20.000,00 EUR entsprechend der Steuerklasse I: Das sind 7 % von 20.000,00 EUR, also 1.400,00 EUR.
Zudem gibt es bei der Erbschaftssteuer eine Reihe von Ausnahmen. Hierzu gehört unter bestimmten Voraussetzungen die eigengenutzte Immobilie. Das gilt beispielsweise wenn der Erblasser das Wohneigentum bis zu seinem Tod selbst genutzt hat und der Erbe der Ehegatte oder ein Abkömmling ist, der die geerbte Immobilie nach Eintritt des Erbfalls für zumindest zehn weitere Jahre lang bewohnt. Hier bedarf es stets der Prüfung im Einzelfall.
Durch das Nutzen von Steuerfreibeträgen, beispielsweise durch ein sogenanntes steueroptimiertes Testament oder eine Schenkung als Maßnahme der vorweggenommenen Erbfolge lässt sich die Erbschaft- bzw. Schenkungsteuer deutlich reduzieren und gegebenenfalls vollständig vermeiden.
Die vorstehende Erläuterung soll einen ersten Einblick in das Thema Erbschaftsteuer geben. Sie vermag eine Beratung im Einzelfall nicht zu ersetzen.
Sollten Sie konkrete Fragen haben oder eine Einschätzung zu Ihrem Fall wünschen, stehen wir jederzeit gerne für ein erstes Beratungsgespräch zur Verfügung. Die Kosten einer solchen Beratung belaufen sich auf maximal 190,00 EUR zuzüglich Mehrwertsteuer. Wie lange das Gespräch dauert und wie groß Ihr Vermögen ist, spielt hierbei keine Rolle.